2026.11.02
岩手県の注文住宅・新築住宅なら|火災保険の重要性とは?新築住宅を守るために知っておきたい補償内容と選び方
岩手県盛岡市・花巻市・北上市・奥州市・一関市・滝沢市・紫波町・矢巾町・金ケ崎町・遠野市・大船渡市・陸前高田市・釜石市などで新築注文住宅・建売住宅をご検討中の皆さまへ。
アイフルホーム岩手(シリウスEHC)です。
「新築住宅を建てたら、火災保険には必ず入ったほうがいい?」
「火災だけでなく、台風や大雨による被害も補償されるの?」
「岩手県で家を建てる場合、どのような補償を選べばいい?」
マイホームは、家族の暮らしを支える大切な場所です。新築住宅を建てる際には、間取りや設備、住宅ローンなどに目が向きがちですが、万が一の災害に備える「火災保険」についても考えておくことが大切です。
火災保険は、火事だけでなく、契約内容によっては台風や大雪、落雷、水濡れなどによる建物や家財の損害にも備えられます。
今回は、火災保険の重要性や主な補償内容、加入前に確認したいポイントについて解説します。盛岡市や北上市、花巻市、奥州市、一関市など、岩手県内で新築住宅を検討している方は、ぜひ参考にしてください。
1. 火災保険が重要な理由とは?
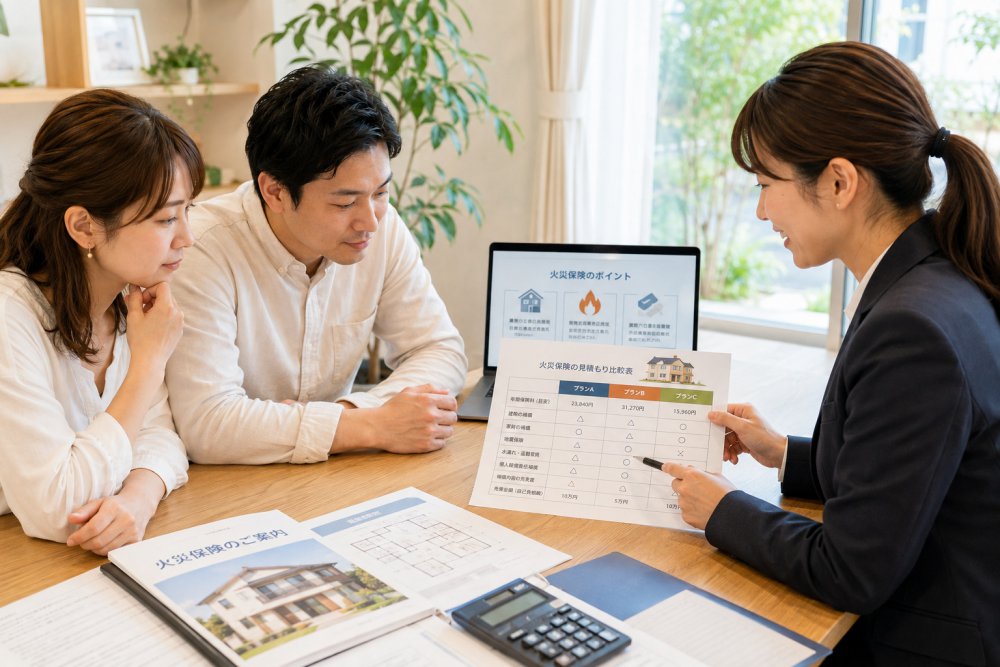
火災保険は、住宅が火災や自然災害などによって損害を受けた場合に、契約で定められた範囲で補償を受けられる保険です。
万が一の修繕・再建費用に備えられる
住宅が火災に遭ったり、強風で屋根が破損したりすると、修理や再建に多額の費用がかかることがあります。
新築住宅の場合、住宅ローンの返済が続いているなかで修繕費用が必要になる可能性もあります。十分な備えがなければ、家計に大きな負担がかかりかねません。
火災保険に加入しておくことで、契約内容や事故の状況に応じて保険金を受け取り、修理や生活再建に役立てられます。
火災以外の被害にも備えられる
火災保険という名前から、火事だけを対象とする保険だと思われることもあります。しかし、商品や契約内容によっては、次のような損害も補償の対象になります。
・火災、落雷、破裂・爆発
・台風や強風による屋根・外壁などの損害
・大雪による雪災
・給排水設備の事故などによる水濡れ
・洪水や大雨による床上浸水などの水災
・盗難による建物や家財の損害
ただし、すべての補償が自動的に付いているわけではありません。対象となる事故や支払い条件、免責金額などを事前に確認しましょう。
2. 岩手県の家づくりで確認したい自然災害への備え
岩手県は、地域によって気候や自然災害のリスクが異なります。住まいの場所に合わせて、必要な補償を検討することが重要です。
大雪や強風による被害
盛岡市や滝沢市、八幡平市などの内陸部では、冬の積雪や凍結への備えが欠かせません。大雪による屋根や雨どいの損害などは、契約に雪災補償が含まれているか確認しましょう。
また、台風や強風によって屋根材や外壁などが破損する可能性もあります。風災補償の対象となる損害や、保険金の支払い条件を把握しておくと安心です。
大雨や洪水による浸水被害
北上市、花巻市、奥州市、一関市などでも、土地の位置や周辺環境によって水害への備えが必要になる場合があります。
火災保険の水災補償は、洪水や大雨による浸水、土砂災害などが対象となることがありますが、契約条件によって補償の範囲は異なります。
川が氾濫していなくても、内水氾濫などによって浸水するケースがあるため、河川からの距離だけで判断しないことが大切です。自治体のハザードマップを確認し、土地の高さや周辺の排水状況も踏まえて検討しましょう。
沿岸部での災害リスク
宮古市、釜石市、大船渡市、陸前高田市などの沿岸部では、津波や高潮などのリスクについても確認が必要です。
火災保険の水災補償では、津波による損害が対象外となるのが一般的です。津波による損害に備えるには、地震保険の補償範囲も確認しましょう。
自然災害への備えは、地域名だけで一律に決めるのではなく、建築予定地の災害リスクに合わせて考えることが重要です。
3. 火災保険と地震保険の違い
火災保険を検討する際には、地震保険との違いも知っておきましょう。
火災保険は、契約内容に応じて火災や風災、水災などによる損害を補償します。一方、地震・噴火またはこれらによる津波を原因とする火災や損壊、埋没、流失などの損害は、通常の火災保険では補償されません。
こうした地震などによる損害に備えるのが地震保険です。地震保険は火災保険に付帯して契約する仕組みで、建物と家財をそれぞれ対象にできます。
ただし、地震保険は建物を元どおりに再建するための費用をすべて補うものではなく、損害の程度に応じた保険金が支払われる仕組みです。
新築住宅を建てる際には、火災保険だけでなく、地震保険の必要性についても家計や地域のリスクを踏まえて検討しましょう。
4. 火災保険を選ぶときのチェックポイント
火災保険は、保険料の安さだけで決めるのではなく、必要な補償が備わっているかを確認することが大切です。
建物と家財の補償範囲
火災保険では、建物と家財を分けて契約します。
建物には、住宅本体や契約条件に応じた付属設備などが含まれます。家財は、家具や家電、衣類など、生活に使う持ち物が対象です。
建物だけに加入している場合、家具やテレビ、冷蔵庫などの家財が損害を受けても、家財の補償がなければ保険金を受け取れないことがあります。
新居にそろえる家具や家電の金額も考慮し、家財の補償が必要か検討しましょう。
水災補償の必要性
水災補償を付けるかどうかは、建築予定地の浸水リスクや住宅の構造、周辺環境などを踏まえて判断します。
ハザードマップで浸水想定区域に該当していなくても、想定外の大雨などによる被害の可能性が完全になくなるわけではありません。保険料だけで判断せず、リスクと補償のバランスを考えましょう。
保険金額と免責金額
建物の保険金額は、一般的に同等の建物を再築するために必要な費用などを基準に設定します。土地の購入費用と建物の評価額は別であるため、土地代を含めて考えないよう注意しましょう。
また、契約によっては免責金額が設定されている場合があります。免責金額とは、損害が発生した際に自己負担する金額のことです。
保険金額、補償内容、免責金額をあわせて確認し、万が一の際にどの程度の自己負担が生じるか把握しておきましょう。
保険期間と保険料
火災保険は、補償内容や保険期間、建物の構造、所在地などによって保険料が異なります。
複数の保険会社やプランを比較する際には、保険料だけでなく、補償の対象となる事故や支払い条件もそろえて確認することが大切です。
契約後も、増改築や家族構成の変化、家財の買い替えなどに応じて、補償内容を見直すとよいでしょう。
5. 新築住宅の計画段階から火災保険を考えよう
新築住宅を建てる際は、土地探しや間取り、住宅ローンの検討に加えて、火災保険や地震保険の費用も資金計画に含めておくことをおすすめします。
例えば、盛岡市や矢巾町、紫波町で土地を探す場合も、北上市や一関市で新築を計画する場合も、土地の条件によって必要な災害対策は変わります。
住宅会社との打ち合わせでは、建物の性能や設備だけでなく、建築予定地のハザードマップを確認し、保険の補償内容についても早めに検討しておくと、入居前の準備を進めやすくなります。
火災保険は、万が一の損害が発生した際に暮らしを立て直すための備えです。家族の生活や将来の家計を守るためにも、住まいに合った補償を選びましょう。
まとめ
火災保険は、火災だけでなく、契約内容によっては台風や大雪、水濡れ、水災などによる住宅の損害にも備えられる大切な保険です。
岩手県で新築住宅を建てる際には、内陸部の積雪や強風、地域ごとの浸水リスク、沿岸部の津波リスクなどを踏まえ、必要な補償を検討することが重要です。
建物と家財の補償範囲、地震保険の必要性、保険金額、免責金額などを確認し、保険料と補償内容のバランスを考えながら選びましょう。
マイホームで長く安心して暮らすために、住宅の計画段階から万が一の備えについて考えてみてはいかがでしょうか。
岩手で理想の家づくりを考えるなら、暮らしやすさだけでなく、断熱性や省エネ性能、間取り、土地、資金計画までトータルで考えることが大切です。
アイフルホーム岩手(シリウスEHC)では、岩手の冬も快適に過ごせる高断熱住宅をベースに、スキップフロアや家族が自然と集まる間取り、ペットと暮らしやすい住まいなど、ご家族のライフスタイルに合わせた注文住宅をご提案しています。
盛岡市・北上市・花巻市・奥州市・矢巾町をはじめ、岩手県内での土地探しから、間取り、住宅ローン、資金計画、省エネ住宅補助金などの各種制度まで、家づくりを幅広くサポート。
「どんな間取りが自分たちに合う?」「土地と建物の予算はどう考える?」「高断熱住宅ってどんな家?」など、
家づくりの疑問もお気軽にご相談ください。モデルハウスや住宅展示場で、実際の住まいを見ながら理想の暮らしを一緒に考えてみませんか?
下記のお問い合わせフォームやモデルハウス来場予約から、お気軽にお声がけください。
岩手の家づくりの第一歩を、私たちが全力でサポートいたします。